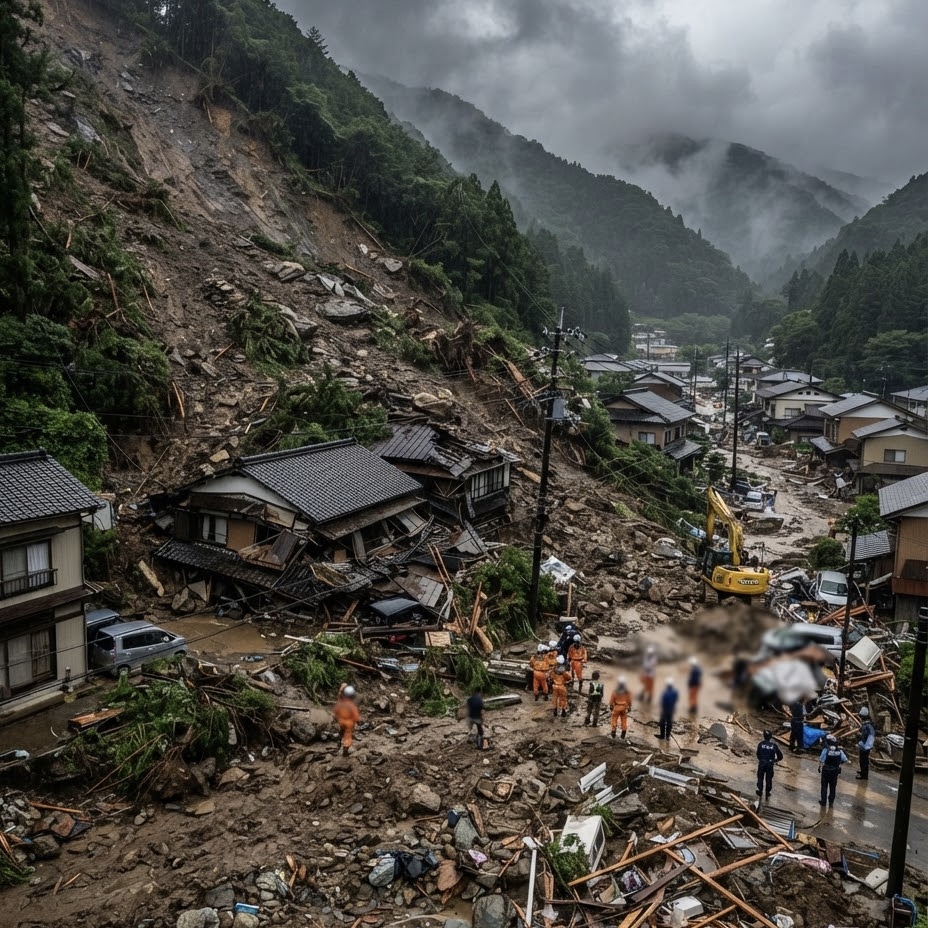
大雨や台風などに伴って発生する、がけ崩れや土石流などの土砂災害。
土砂災害から命を守るためには、早めの避難が何より重要です。
一方で、実際に自宅や車が被害を受けたあと、
「修理費用は保険で補償される?」
「公的な支援は受けられる?」
「片付ける前に何をすればいい?」といった問題に直面する可能性があります。
今回は、土砂災害が発生した“その後”に焦点を当て、
知っておきたい保険や公的支援、被災直後の対応について紹介します。
土砂災害による住宅被害、火災保険は使える?
「火災保険」という名前から、火事による被害だけを補償する保険だと思っている方もいるかもしれません。
しかし、火災保険では契約内容によって、火災だけでなく風災や水災などによる損害も補償対象になります。
日本損害保険協会では、
洪水だけでなく土砂崩れも「水災」の一つとして紹介しており、火災保険に水災補償を付けることで補償対象にできるとしています。(損保ジャパン)
例えば、大雨によって自宅裏の斜面が崩れ、
土砂が住宅に流れ込んで建物が損壊した場合などは
水災補償の対象となる可能性があります。
ただし、重要なのは、
「火災保険に入っている=土砂災害も必ず補償される」わけではないという点です。
水災補償の有無や保険金が支払われる条件は契約によって異なります。
まずは保険証券や契約内容を確認し、不明な場合は加入している保険会社や代理店に確認しましょう。
建物だけでなく「家財」の契約もチェック
もう一つ確認しておきたいのが、何を保険の対象としているかです。
火災保険では、住宅そのものを指す「建物」と、家具・家電などの「家財」を分けて契約する場合があります。
そのため、土砂が住宅内に流れ込み、
・テレビや冷蔵庫などの家電が壊れた
・家具が使用できなくなった
・衣類や生活用品が泥に埋まった
といった被害が発生しても、契約内容によって補償範囲は異なります。
「水災補償があるか」だけではなく、建
物と家財のどこまでを保険の対象としているのかも平時のうちに確認しておくことが大切です。
車が土砂に巻き込まれた場合は?
自宅だけでなく、自動車が土砂に巻き込まれたり、洪水で水没したりする可能性もあります。
日本損害保険協会によると、任意の自動車保険に「車両保険」を付けている場合、
台風や洪水などの風水災による自動車の損害について保険金が支払われる場合があります。
ただし、契約タイプによっては対象外となることがあるため、契約内容の確認が必要です。(損保ジャパン)
「地震による土砂災害」には注意
特に注意したいのが、何が原因で土砂災害が発生したのかという点です。
一般的な車両保険では、地震・噴火・津波による損害は補償されないと日本損害保険協会は説明しています。ただし、こうした損害を対象とする特約が用意されている場合もあります。(損保ジャパン)
同じように見える土砂災害でも、原因や契約内容によって保険の取り扱いが異なる可能性があります。
被害を受けた場合は自己判断せず、加入している保険会社・代理店へ確認しましょう。
被災したら、片付ける前に「写真」を撮る
自宅が土砂で汚れてしまったら、一刻も早く片付けたくなるかもしれません。
しかし、安全が確保されている場合には、片付けを始める前に被害状況を写真で記録しておくことが重要です。
政府広報では、住宅の被害状況を撮影しておくことは、罹災証明書を取得して支援を受ける際や、損害保険を請求する際などに役立つとしています。
撮影するときは、
・家の外をなるべく4方向から撮影する
・被災した部屋ごとに全景を撮影する
・壊れた場所をアップで撮影する
・住宅設備や家電などの被害も記録する
・車にも被害があれば撮影する
など、被害の全体像と詳細の両方が分かるように記録しておきましょう。
ただし、土砂災害の発生後は斜面が不安定になっている場合があります。
写真を撮るために危険な場所へ戻ることはせず、安全を最優先にしてください。
「罹災証明書」の申請も忘れずに
住宅が被害を受けた場合に知っておきたいのが「罹災証明書」です。
罹災証明書とは、災害による住宅の被害の程度を市区町村が証明するものです。
市区町村へ申請すると、原則として被害認定調査が行われ、その結果に基づいて罹災証明書が発行されます。
この証明書は、支援金や災害義援金、税金などの減免、応急仮設住宅への入居申請など、さまざまな被災者支援を受ける際に必要になることがあります。
被災した場合は、お住まいの市区町村の窓口や公式サイトで申請方法を確認しましょう。
最大300万円の「被災者生活再建支援金」も
大規模な自然災害では、保険とは別に公的な支援を受けられる場合があります。
代表的な制度が「被災者生活再建支援制度」です。
被災者生活再建支援法が適用された災害で、住宅が全壊するなど著しい被害を受けた世帯などは、住宅の被害程度と再建方法に応じて最大300万円の支援金を受けられる場合があります。
単身世帯の場合は、それぞれの支給額の4分の3となります。
ただし、すべての土砂災害・すべての被災世帯に一律300万円が支給される制度ではありません。
災害への制度の適用状況や住宅の被害程度、再建方法などによって対象・支給額が異なるため、被災時には自治体から発表される支援情報を確認することが重要です。
応急仮設住宅や住宅の応急修理を利用できることも
災害救助法が適用された場合には、状況に応じて「賃貸型応急住宅」や「建設型応急住宅」などが提供される場合があります。
また、一定の条件を満たす住宅について、日常生活に必要な部分を応急的に修理する制度などが利用できる場合もあります。
被災後に「家に住めない」「修理費用をどうすればいいか分からない」という場合も、自己負担だけで解決しようとせず、まず自治体の被災者支援窓口などへ相談しましょう。
災害後の「保険金が使える」という勧誘にも注意
災害後には、住宅修理に関連したトラブルにも注意が必要です。
日本損害保険協会は、「保険金が使える」などと言って住宅修理を勧誘する業者とのトラブルについて注意を呼びかけています。
住宅修理を業者と契約する前に、まず加入している損害保険会社または代理店へ相談することが推奨されています。
被災直後は不安や焦りが大きくなりやすいからこそ、その場ですぐに契約を決めず、保険会社や自治体など信頼できる窓口に確認することが大切です。
被災後に確認したいこと
土砂災害で住宅や車に被害を受けた場合、まずは自分や家族の安全を確保してください。
安全が確認できた後は、
① 被害状況を写真・動画で記録する
② 加入している保険の契約内容を確認する
③ 保険会社・代理店へ連絡する
④ 市区町村に罹災証明書について確認する
⑤ 利用できる公的支援制度を確認する
という流れを覚えておくとよいでしょう。
「災害後の生活」まで考えることも防災
防災というと、非常食や防災グッズの準備、避難場所の確認など、「災害が起きる前」の対策に目が向きがちです。
しかし、住宅や車が大きな被害を受ければ、その後の生活再建には大きな費用が必要になることがあります。
だからこそ平時のうちに、
「自宅周辺にどのような土砂災害リスクがあるのか」
「火災保険に水災補償が付いているか」
「建物だけでなく家財も補償されるか」
「車両保険はどこまで補償されるか」
を確認しておくことも、大切な防災です。
災害は、被害が発生したところで終わるわけではありません。
命を守るための備えとともに、その後の暮らしを立て直すための備えについても、この機会に確認してみてはいかがでしょうか。
※本記事は一般的な制度・補償について紹介したものです。実際の保険金の支払い条件は保険商品・契約内容・被害原因等によって異なります。また、公的支援制度についても災害や自治体、世帯の状況等によって対象・内容が異なります。詳細は加入している保険会社・代理店、お住まいの自治体などへご確認ください。